Dívida ativa é o débito já inscrito para cobrança judicial pela PGFN — o estágio em que a cobrança sai do papel e vai para o seu patrimônio. Veja o que ela impede, de onde ela vem e como sair.

Todo débito com a União começa de forma administrativa: você deve, o órgão cobra, existe prazo para discutir e para pagar. Dívida ativa é o estágio seguinte — o momento em que essa cobrança deixa de ser um assunto entre você e a Receita e passa a ter um caminho próprio até o seu patrimônio.
É uma linha que muita gente atravessa sem perceber, porque o aviso foi para um endereço que ela não usa há anos.
Encerrada a fase administrativa sem pagamento e sem discussão pendente, o débito é inscrito em dívida ativa pela Procuradoria-Geral da Fazenda Nacional. A inscrição gera a Certidão de Dívida Ativa (CDA), que é um título executivo: com ela, a Fazenda pode ir direto ao Judiciário sem precisar antes provar que a dívida existe.
Essa é a diferença que importa. Antes da inscrição, a cobrança depende de convencimento. Depois dela, a presunção está do outro lado.
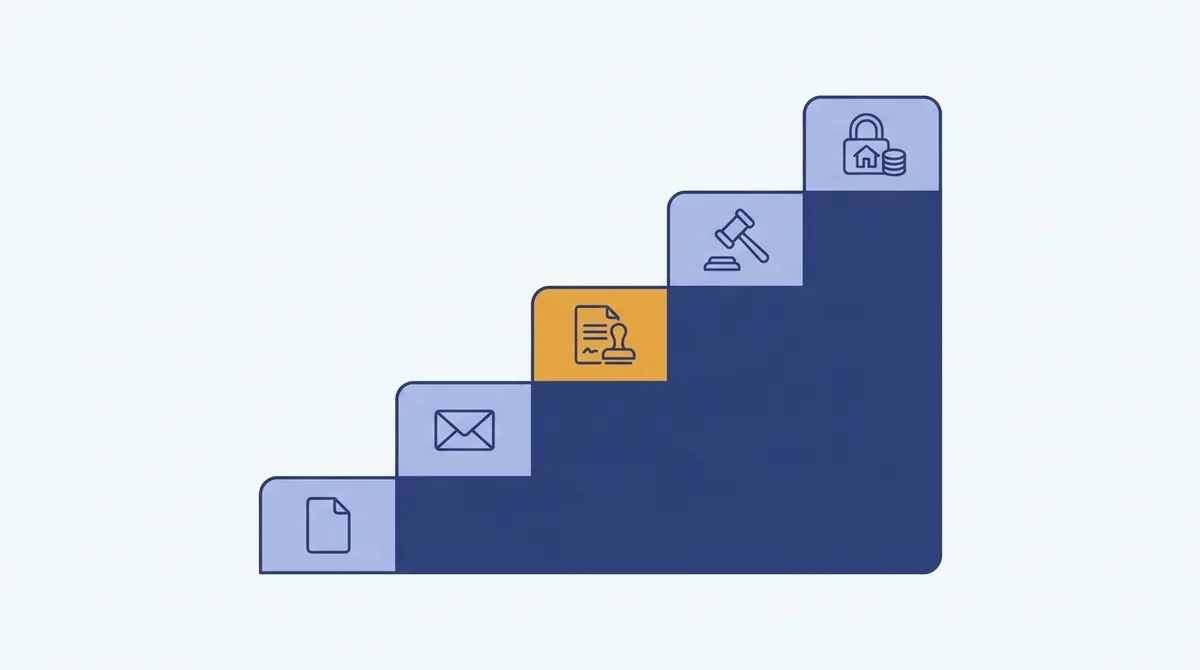
Quanto mais cedo no degrau, mais barata e mais simples é a saída. O degrau 5 é onde as pessoas costumam agir — e é o mais caro de todos.
Enquanto houver inscrição ativa e não regularizada:
Quase todo caso que parece inexplicável cai numa destas quatro origens:
Imposto de renda com malha não resolvida. A declaração ficou retida, você não respondeu, o débito foi constituído e seguiu o caminho.
Contribuição previdenciária de autônomo ou MEI. Enquanto o CNPJ do MEI existe, a contribuição é gerada — mesmo sem faturamento, mesmo sem atividade. Quem "parou de usar" sem dar baixa acumula anos.
Multa de órgão federal. Ambiental, sanitária, regulatória, de agência setorial. Não é tributo, e vai para dívida ativa do mesmo jeito.
Débito de empresa em que você constou como sócio ou administrador. Em determinadas hipóteses a responsabilidade é redirecionada à pessoa física — e é o caso que mais surpreende, porque a empresa pode ter fechado há anos.
Em todos, a notificação vai ao endereço do cadastro da Receita. Desatualizado, ela nunca é lida — e a primeira notícia é a certidão que não sai.
Quitação. Encerra o assunto. Confirme depois que a inscrição saiu: o registro não desaparece no instante do pagamento.
Parcelamento. Suspende a exigibilidade e já destrava a certidão — ela passa a sair como positiva com efeito de negativa, que vale para os mesmos fins. Para quem precisa da certidão com prazo, é o caminho mais rápido.
Transação tributária. A PGFN abre editais com condições de negociação — descontos sobre multa e juros e prazos ampliados, conforme a capacidade de pagamento e o tipo de débito. Vale conferir se o seu caso se enquadra antes de aceitar um parcelamento comum.
Discussão. Quando o débito é indevido — prescrição, erro de cálculo, dívida de terceiro, fraude com o seu CPF — a via é administrativa ou judicial, e não pagamento. Aqui vale procurar orientação profissional: os prazos de defesa na execução fiscal são curtos.
Cada ente tem a sua. "Dívida ativa" sem qualificação pode ser da União (PGFN), do estado (procuradoria estadual, típico de ICMS e IPVA antigo) ou do município (IPTU, ISS). Sistemas diferentes, certidões diferentes, e estar limpo em uma não diz nada sobre as outras.
Esta página trata da federal, que é a que aparece na consulta por CPF e a que trava a certidão conjunta Receita/PGFN.
A consulta por CPF, no plano completo, mostra se existe inscrição em dívida ativa da União e os dados dela, ao lado da certidão de débitos federais — as duas peças que decidem se a sua certidão sai negativa. Vêm junto negativação, protestos e ações judiciais, porque quem descobre uma dessas raramente tem só uma (o panorama completo está aqui).
Confirmamos CPF e data de nascimento antes de cobrar: só o titular consulta o próprio CPF.
