A certidão só sai com o CPF sem pendência federal. Veja a diferença entre negativa e positiva com efeito de negativa, o que costuma travar e como descobrir antes de precisar dela.

A certidão negativa é um daqueles documentos que ninguém procura por curiosidade. Você descobre que precisa dela quando já tem prazo: a assinatura do financiamento é semana que vem, a licitação fecha sexta, o cartório pediu para concluir a escritura.
E é exatamente aí que se descobre que ela não sai.
É o documento que prova que você não tem pendência perante a Receita Federal e a Procuradoria-Geral da Fazenda Nacional. Hoje ela é conjunta: um documento só cobre os dois órgãos.
Pedem para:
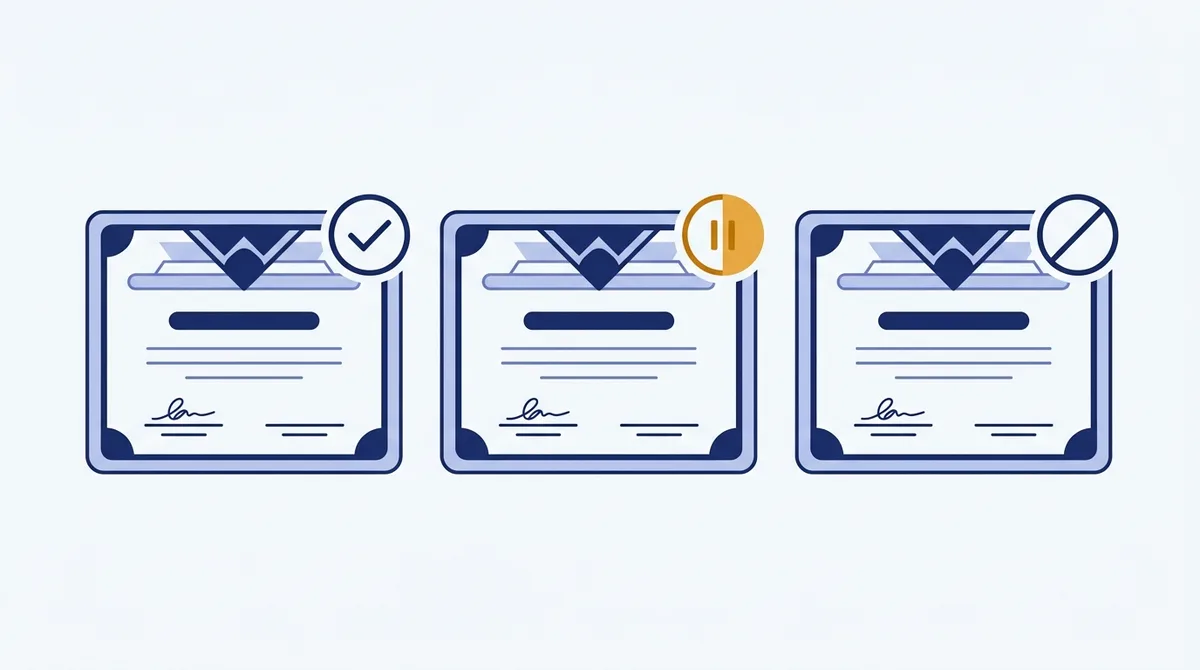
Negativa. Não há débito. É o resultado que todo mundo espera.
Positiva com efeito de negativa. Existe débito, mas ele está parcelado, com exigibilidade suspensa ou garantido em juízo. Para quase todos os fins ela vale o mesmo que a negativa — e essa é a informação que mais falta a quem entra em pânico ao ver a palavra "positiva" no topo do documento.
Positiva. Existe débito exigível e não regularizado. É a que não serve, e a que trava o negócio.
A implicação prática é importante: parcelar já resolve. Você não precisa quitar tudo para conseguir a certidão — precisa tirar o débito da condição de exigível, e o parcelamento faz isso.
Imposto de renda em malha. Declaração retida por divergência, muitas vezes de um ano antigo, que gera débito enquanto não é resolvida.
Débito inscrito em dívida ativa. É a trava mais dura, porque significa que o débito já saiu da esfera administrativa — explico o que isso quer dizer neste post.
Contribuição previdenciária de MEI ou autônomo. O clássico: alguém foi MEI por oito meses, parou de emitir nota, não deu baixa e as contribuições continuaram sendo geradas. A pessoa acha que "fechou" a empresa; a Receita acha que não.
Débito herdado de sociedade. Você constou como sócio de uma empresa que deixou pendências — inclusive uma em que você entrou "para completar o quadro" e nunca mais pensou a respeito.
Erro de cadastro. CPF com dado divergente, situação cadastral irregular ou pendência de declaração. Não é dívida, e mesmo assim impede a emissão.
Confusão frequente, e cara quando descoberta tarde. "Certidão negativa" no singular normalmente designa a federal, mas existem outras, exigidas em conjunto:
| certidão | órgão | o que prova |
|---|---|---|
| débitos federais (a desta página) | Receita/PGFN | tributos e dívida ativa da União |
| débitos estaduais | Secretaria da Fazenda do estado | tributos estaduais |
| débitos municipais | prefeitura | IPTU, ISS |
| trabalhista (CNDT) | Justiça do Trabalho | débitos trabalhistas |
| FGTS (para empresa) | Caixa | regularidade do fundo |
Estar negativo na federal não diz nada sobre as outras. Quando o pedido veio de um cartório ou de um edital, leia qual foi exigida.
A certidão vale 180 dias a partir da emissão. Isso cria dois problemas práticos:
Um processo longo — financiamento imobiliário, por exemplo — pode consumir a validade no meio do caminho, e você é obrigado a emitir de novo. Se nesse intervalo surgiu uma pendência, a segunda emissão falha, com o negócio já encaminhado.
E emitir "para guardar" não adianta: o que vale é a certidão válida na data em que a exigirem.
A regra prática é simples: confira quando não precisa. Uma pendência descoberta com três meses de antecedência é uma tarefa; a mesma pendência descoberta na véspera da assinatura é um negócio perdido.
A consulta por CPF traz a certidão de débitos federais e, no plano completo, a dívida ativa da União — que são exatamente os dois pontos que decidem se a certidão sai negativa. E traz junto o resto do quadro (negativação, protesto e processos), porque quem vai financiar um imóvel vai esbarrar em todos eles, não só neste.
